Le Plan d’Épargne Retraite compte déjà plus de 10 millions de titulaires en France. Pourtant, beaucoup d’épargnants hésitent encore à s’engager par peur de bloquer leurs fonds sur le long terme.
Il est indispensable de comprendre les règles précises pour sortir d’un per afin d’optimiser votre capital et d’éviter les pièges fiscaux. Nous décortiquons ensemble les conditions de déblocage à l’échéance, les six motifs d’anticipation légaux et les meilleures stratégies de retrait.
- Les conditions pour sortir d’un PER à l’échéance
- 6 situations de déblocage anticipé autorisées par la loi
- Arbitrer entre capital et rente viagère
- Optimiser la fiscalité de vos retraits
- Engager la procédure de demande de fonds
Les conditions pour sortir d’un PER à l’échéance
Le déblocage du PER intervient dès 62 ou 64 ans selon l’année de naissance ou suite à la liquidation des pensions. L’achat de la résidence principale reste l’unique motif de sortie anticipée non lié à un accident de la vie, permettant d’utiliser l’épargne comme apport personnel immédiat.
Voici les règles précises pour récupérer votre capital une fois la fin de carrière atteinte.
Atteindre l’âge légal de départ en retraite
L’accès aux fonds dépend de votre génération. Atteindre l’âge légal de départ, entre 62 et 64 ans, constitue le palier minimal requis pour débloquer votre épargne librement.
Aucune règle n’impose la clôture immédiate du plan. Vous pouvez le garder ouvert pour capitaliser. Ce choix permet de laisser fructifier vos actifs sans contrainte de temps.
Chaque versement effectué après cet âge reste disponible à tout moment. C’est un atout majeur. Pensez à bien preparer sa retraite pour moduler vos futurs retraits selon vos besoins.
Liquider ses droits auprès des régimes obligatoires
La liquidation de votre pension déclenche le droit au déblocage. Le titre de pension constitue le justificatif principal à fournir à votre organisme gestionnaire pour acter la sortie.
Le contrat offre une flexibilité totale sans date butoir. Vous pilotez vos retraits librement. Cette autonomie permet de compléter vos revenus à votre propre rythme financier.
- Documents : titre de pension, RIB, pièce d’identité.
- Conservation : maintien du plan possible après la retraite.
- Versements : sommes versées après 62 ans toujours disponibles.
6 situations de déblocage anticipé autorisées par la loi
Si la retraite est l’horizon naturel, la loi prévoit des soupapes de sécurité pour accéder à votre capital bien avant la fin de votre carrière.
Protéger le foyer contre les accidents de la vie
L’invalidité grave, le décès du conjoint ou le surendettement ouvrent vos droits. Ces cas permettent une sortie en capital exonérée d’impôt sur le revenu. C’est une protection financière indispensable pour votre famille.
La fin des droits au chômage autorise aussi le retrait. Vous devez fournir une attestation de France Travail. La rupture de contrat doit être subie. C’est un filet de sécurité crucial en cas de coup dur.
La cessation d’activité non salariée après une liquidation judiciaire est éligible. Le jugement du tribunal sert alors de preuve officielle. Cela concerne les indépendants faisant face à une difficulté majeure dans leur parcours.
Le déblocage pour accident de la vie permet de récupérer les sommes versées sans subir la fiscalité habituelle sur le capital.
Acheter sa résidence principale avec son épargne
L’achat immobilier est le seul cas de déblocage volontaire. Aucun prêt bancaire n’est requis pour l’invoquer. L’épargne constitue alors un apport personnel solide, bien plus efficace que de placer votre argent sur un livret A plein.
Les versements obligatoires (compartiment 3) ne peuvent pas être débloqués pour l’achat de la résidence principale, contrairement aux versements volontaires et à l’épargne salariale.
Identifiez bien vos fonds bloqués. Les versements obligatoires restent inaccessibles pour ce motif. Seuls vos versements volontaires et l’épargne salariale sont disponibles pour financer votre futur logement.
Préparez vos justificatifs précis. Le compromis de vente ou l’acte authentique est exigé. L’assureur verse souvent les fonds directement chez le notaire pour sécuriser la transaction immobilière.
Pourtant, si vous préférez l’investissement locatif, consultez mon guide sur le crowdfunding immobilier. C’est une alternative puissante pour faire fructifier votre capital hors résidence principale.
Arbitrer entre sortie en capital et rente viagère
Une fois les conditions remplies, la question n’est plus “quand” mais “comment” percevoir vos fonds pour optimiser votre train de vie.
Le versement en capital unique ou fractionné
Le capital unique offre une forte liquidité immédiate. Mais attention, cela peut faire exploser votre tranche d’imposition. Le retrait fractionné est souvent plus judicieux. Il permet de lisser la fiscalité sur plusieurs années.
Analysez la gestion libre. Les sommes non retirées continuent de fructifier sur le contrat. Vous restez maître de votre allocation d’actifs. C’est une souplesse que la rente n’offre pas.
Comparez cette flexibilité avec le fonctionnement de l’assurance-vie pour vos retraits. Quelles sont les conditions pour sortir d’un PER ? L’arbitrage dépend de votre besoin réel en cash.
La transformation en rente pour des revenus garantis
La rente viagère assure un revenu jusqu’au décès. C’est la sécurité contre le risque de longévité. Le capital est alors définitivement aliéné à l’assureur.
Rappelez la contrainte du compartiment 3. Les versements obligatoires de l’entreprise sortent obligatoirement en rente. Vous ne pouvez pas choisir le capital pour cette poche spécifique. C’est une règle fiscale stricte du PER.
Évaluez le mix capital et rente. Il est possible de combiner les deux formats. Cela permet de financer un projet immédiat tout en garantissant un complément mensuel.
Optimiser la fiscalité de vos retraits
Le choix du mode de sortie est indissociable de la pression fiscale qui s’appliquera sur chaque euro récupéré.
L’impact de la déduction fiscale à l’entrée
Si vous avez déduit vos versements, le capital est imposé à la sortie. Il suit le barème de l’impôt sur le revenu. Les gains subissent le prélèvement forfaitaire unique de 30 %.
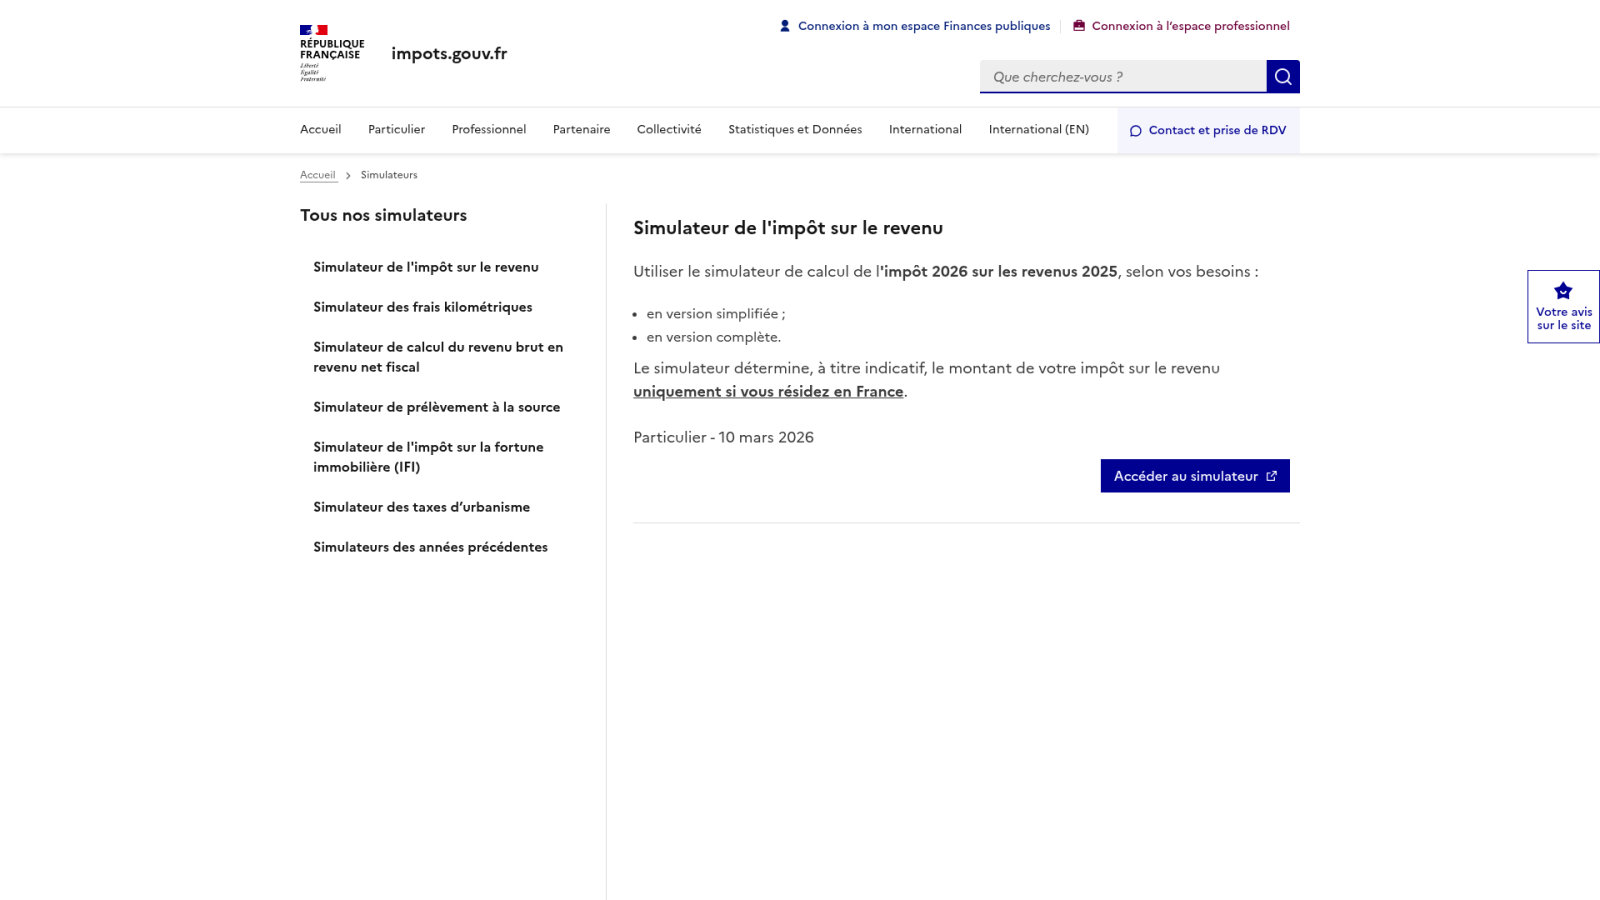
Pour les versements non déductibles, seule la part des gains est fiscalisée. Le capital initial revient net d’impôt. C’est un calcul stratégique à faire dès l’ouverture.
Consultez les détails de la flat tax assurance-vie pour comprendre le PFU. Ce mécanisme s’applique aussi aux gains de votre Plan d’Épargne Retraite.
Calculer l’imposition selon votre tranche marginale
Prenons un retrait de 10 000 € pour un épargnant à 30 %. L’impôt sur le capital sera de 3 000 €. Le lissage des retraits limite cet impact fiscal immédiat.
| Origine versement | Sortie Capital | Sortie Rente |
|---|---|---|
| Volontaires déduits | Barème IR + PFU | Barème IR |
| Volontaires non déduits | Capital net + PFU | Rente viagère |
| Obligatoires | Interdite | Barème IR |
Attendre une baisse de revenus est judicieux. Sortir le capital l’année suivant le départ en retraite est souvent plus rentable. Votre tranche marginale d’imposition sera alors plus faible.
Quelles sont les conditions pour sortir d’un PER avec un gain réel ? La réponse réside dans votre TMI. En retirant vos fonds après l’arrêt de votre activité, vous évitez les tranches élevées.
Engager la procédure de demande de fonds
Une fois la stratégie fiscale validée, il ne reste plus qu’à passer à l’action administrative pour libérer votre épargne.
Préparer le dossier administratif et les justificatifs
Envoyez une lettre recommandée avec accusé de réception. Joignez votre RIB et une pièce d’identité valide. Pour un achat immobilier, l’attestation notariée est indispensable.
Les délais de traitement varient selon les assureurs. Comptez en moyenne entre 15 jours et un mois. Anticipez cette attente pour vos projets urgents. Un dossier complet évite les allers-retours inutiles avec le service client.
La rigueur dans la constitution du dossier de déblocage est la clé pour obtenir vos fonds sans retard administratif.
Anticiper la transmission du plan en cas de décès
Le PER assurantiel bénéficie d’une fiscalité avantageuse en cas de décès. Il suit les règles de l’assurance-vie. Les abattements dépendent de l’âge du titulaire au moment du décès.
152 500 € par bénéficiaire.
30 500 € pour l’ensemble des bénéficiaires.
Avant 70 ans, l’abattement est de 152 500 € par bénéficiaire. Après 70 ans, il tombe à 30 500 € pour l’ensemble des bénéficiaires. C’est une différence majeure avec le PER compte-titres qui intègre la succession classique.
Vérifiez régulièrement votre clause bénéficiaire. Elle doit être précise pour éviter tout litige. Désignez des personnes physiques ou des entités morales clairement.
Maîtriser les conditions pour sortir d’un PER garantit la disponibilité de votre capital à l’âge légal ou pour l’achat de votre résidence principale. Anticipez vos démarches dès aujourd’hui pour transformer votre épargne en revenus immédiats ou en rente sécurisée. Votre liberté financière future dépend de vos choix fiscaux actuels.
FAQ
À quel âge puis-je récupérer le capital de mon PER ?
Le déblocage intervient dès l’atteinte de l’âge légal de départ à la retraite, soit entre 62 et 64 ans selon votre année de naissance. Vous pouvez également liquider vos droits dès l’obtention de votre pension de retraite auprès des régimes obligatoires.
Sachez qu’aucune loi ne vous oblige à clôturer votre plan à ce moment précis. Vous avez la liberté de conserver votre PER pour continuer à faire fructifier votre épargne ou pour effectuer des versements qui resteront alors disponibles à tout moment.
Est-il possible de retirer son épargne avant la retraite pour acheter une maison ?
Oui, l’achat de votre résidence principale est l’unique motif de sortie anticipée dit “volontaire”. Votre épargne devient alors un apport personnel immédiat pour concrétiser votre projet immobilier. Cette option concerne vos versements volontaires et l’épargne salariale.
Attention toutefois : les sommes issues de versements obligatoires (compartiment 3) ne peuvent pas être débloquées pour ce motif. Pour les autres compartiments, vous devrez fournir un compromis de vente ou un acte authentique à votre organisme gestionnaire.
Quels sont les accidents de la vie permettant un déblocage anticipé ?
La loi prévoit cinq situations critiques : le décès du conjoint ou partenaire de PACS, l’invalidité (du titulaire, de son conjoint ou de ses enfants), le surendettement, la fin des droits au chômage et la cessation d’activité non salariée après une liquidation judiciaire.
Ces cas de force majeure offrent un avantage fiscal majeur. Les sommes issues de vos versements sont généralement exonérées d’impôt sur le revenu. Seuls les gains réalisés sont soumis aux prélèvements sociaux, constituant ainsi un filet de sécurité financier précieux.
Comment choisir entre une sortie en capital ou en rente ?
La sortie en capital vous offre une liquidité totale pour financer un projet ou gérer librement votre trésorerie. À l’inverse, la rente viagère vous garantit un revenu régulier jusqu’à la fin de votre vie, vous protégeant contre le risque de longévité.
Vous pouvez aussi opter pour un mix des deux solutions. Notez cependant que les versements obligatoires de l’entreprise sortent obligatoirement sous forme de rente. Pour les versements volontaires, le choix vous appartient entièrement selon vos besoins en revenus complémentaires.
Quelle est la fiscalité appliquée lors du retrait des fonds ?
Si vous avez bénéficié d’une déduction fiscale à l’entrée, le capital retiré est soumis au barème progressif de l’impôt sur le revenu. Les gains sont taxés au Prélèvement Forfaitaire Unique (PFU) de 30 %. L’impact fiscal dépend donc directement de votre tranche marginale d’imposition.
Pour optimiser votre fiscalité, envisagez un retrait fractionné sur plusieurs années. Sortir votre capital l’année suivant votre départ en retraite est souvent judicieux, car vos revenus globaux diminuent généralement, ce qui peut faire baisser votre taux d’imposition.
Quelle procédure suivre pour demander le déblocage de mon PER ?
Envoyez une demande écrite par lettre recommandée avec accusé de réception à votre assureur ou banquier. Joignez impérativement votre RIB, une pièce d’identité et le justificatif correspondant à votre situation (titre de pension, attestation notariée ou certificat d’invalidité).
Prévoyez un délai de traitement moyen compris entre 15 jours et un mois. Un dossier complet et rigoureux garantit un versement rapide des fonds sur votre compte bancaire sans allers-retours administratifs inutiles.
