La capitalisation des SCPI a été multipliée par 4 entre 2010 et 2025, illustrant la mutation profonde de l’épargne française. Pourtant, choisir le meilleur PER 2026 devient complexe face à la hausse des prélèvements sociaux à 18,6 % et la fin de la déduction fiscale après 70 ans.
Nous décortiquons les contrats de Linxea, Lucya Cardif et Carac pour optimiser votre stratégie de retraite. Ce comparatif identifie les meilleures performances et les frais les plus bas pour protéger votre capital net.
- Critères pour identifier le meilleur PER en 2026
- Linxea Spirit PER : Le choix des frais réduits
- Lucya Cardif PER : La puissance du contrat assuré par Cardif
- E-PER Altaprofits : La performance du fonds Generali
- Yomoni PER : La gestion pilotée 100% ETF
- Ramify PER : L’alliance entre technologie et immobilier
- Caravel PER : La solution la moins chère du marché
- Goodvest PER : L’épargne retraite responsable et durable
- PER Carac : La sécurité du fonds en euros
- Fiscalité à l’entrée et déduction des versements
- Mécanique des plafonds et transferts de contrats
- Fiscalité à la sortie et prélèvements sociaux
Critères pour identifier le meilleur PER en 2026
En 2026, Linxea Spirit et Lucya Cardif dominent le marché avec 0,50 % de frais de gestion. L’avantage fiscal maximal atteint 45 % selon votre tranche d’imposition, optimisant ainsi votre stratégie d’épargne retraite. Mais pour réussir, vous devez d’abord scruter les coûts cachés.
Structure des frais de gestion
Analysez les prélèvements annuels sur les unités de compte. Un écart entre 0,5 % et 1 % réduit massivement votre capital après trente ans. Surveillez bien vos frais de gestion pour éviter cette érosion silencieuse.
Vérifiez l’absence de frais sur les versements et arbitrages. C’est un point non négociable en 2026 pour votre épargne. La gratuité des opérations courantes est désormais la norme chez les meilleurs courtiers.
Comparez les coûts des mandats de gestion. Certains robots-conseillers facturent un surplus non négligeable. Restez vigilant sur la facture totale annuelle pour ne pas plomber votre performance nette.
Diversité des supports d’investissement
Évaluez la présence de trackers à frais réduits. Consultez mon avis sur l’ETF MSCI World pour diversifier efficacement. C’est la base d’une stratégie solide.
Étudiez l’offre en actifs immobiliers et actions en direct. Les SCPI sont souvent intégrées pour générer des revenus. Suivez ce guide complet pour investir en pierre papier.
Examinez les fonds labellisés investissement responsable. La thématique ISR devient incontournable pour votre portefeuille. Les épargnants cherchent désormais du sens et de la performance réelle.
Performance et sécurité du fonds euros
Comparez les rendements nets distribués l’année précédente. Regardez ce classement fonds euros pour choisir le meilleur. Les chiffres parlent d’eux-mêmes.
Certains contrats comme Linxea Spirit ne garantissent que 98 % du capital sur le fonds euros.
Vérifiez le niveau de garantie du capital investi. Certains contrats ne garantissent que 98 %. La sécurité du capital est prioritaire pour protéger vos économies sur le long terme.
Analysez les conditions d’accès selon la part d’unités de compte. Souvent, 30 % d’UC sont requis par l’assureur. Cela booste mécaniquement le rendement global de votre fonds sécurisé.
Linxea Spirit PER : Le choix des frais réduits
Après avoir défini les critères, penchons-nous sur le contrat qui coche toutes les cases en termes de tarification agressive.
Je vous présente le Linxea Spirit PER, géré par l’assureur Spirica. Ses frais sur unités de compte s’élèvent à 0,50 %. C’est tout simplement le niveau le plus bas du marché actuel. Ce contrat convient parfaitement aux investisseurs autonomes cherchant la performance brute.
Mon analyse se porte aussi sur les supports immobiliers disponibles. Vous y trouvez de nombreuses SCPI de grande qualité pour diversifier votre épargne. Point majeur : 100 % des loyers sont reversés sur votre plan, sans retenue de l’assureur.
L’absence totale de frais d’entrée change radicalement la donne pour votre capital. Chaque euro versé travaille immédiatement pour vous sans être amputé. C’est un avantage mathématique majeur pour vos intérêts composés sur le long terme.
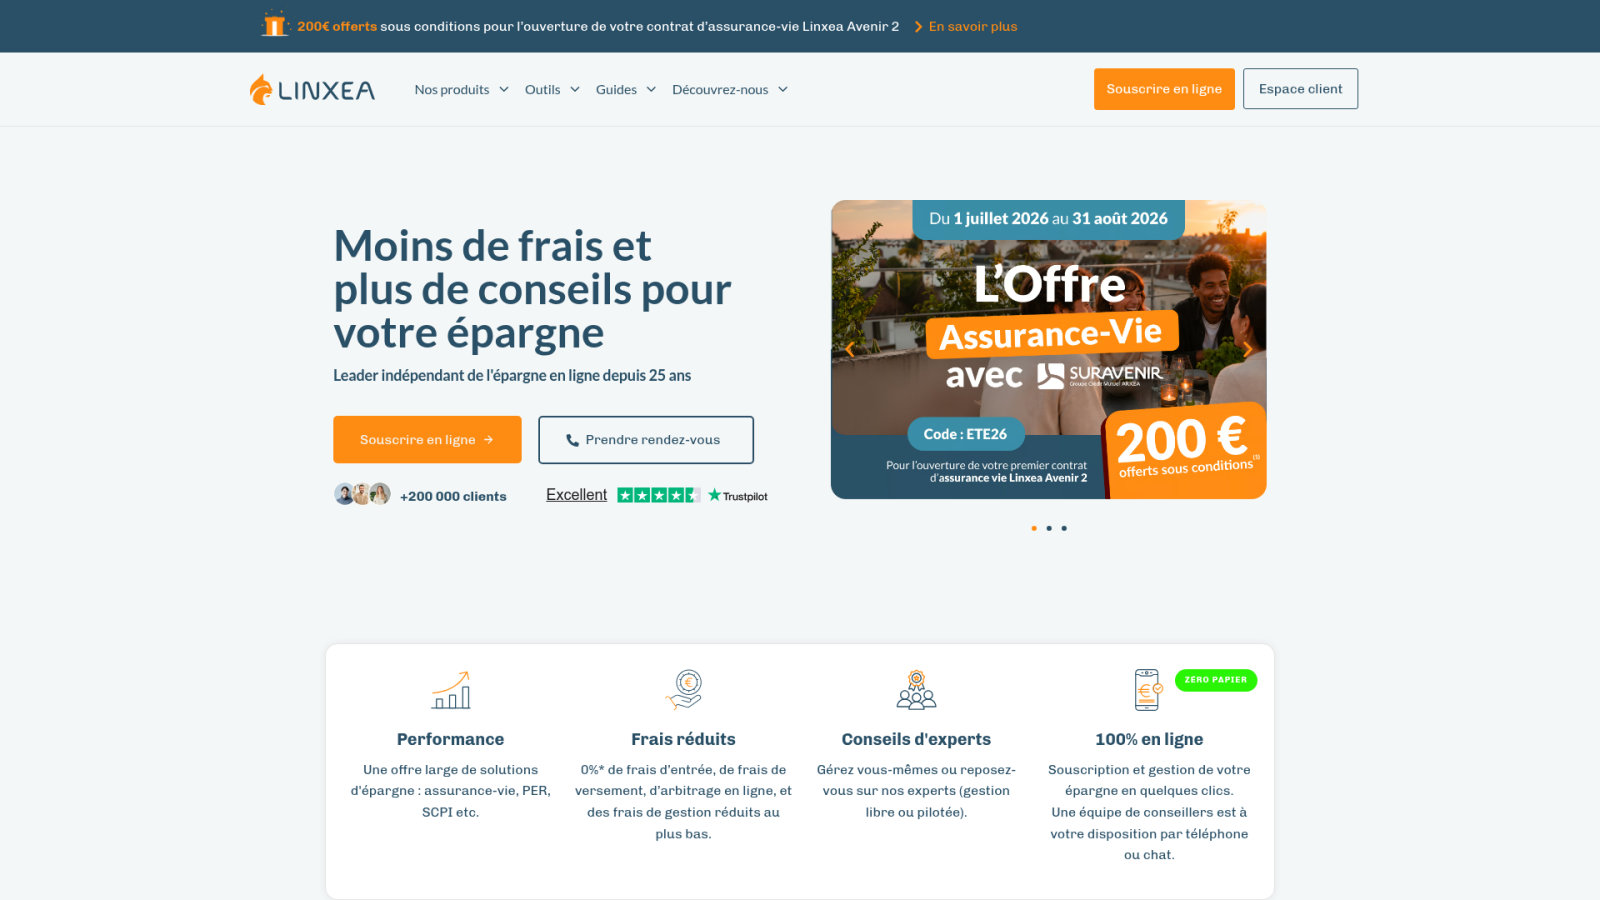
L’interface de gestion se révèle fluide et très moderne à l’usage. Vos arbitrages se réalisent en quelques clics depuis votre espace client. La réputation de ce courtier en ligne n’est plus à faire dans le secteur.
Linxea Spirit s’impose comme la référence pour ceux qui traquent le moindre point de frais sans sacrifier la qualité.
Lucya Cardif PER : La puissance du contrat assuré par Cardif
Si Linxea est un pilier, un autre acteur bouscule la hiérarchie avec la solidité d’un grand assureur. Lucya Cardif propose un contrat très compétitif. L’assureur derrière est BNP Paribas Cardif. Cela rassure sur la pérennité des engagements. Les frais sont identiques aux meilleurs.
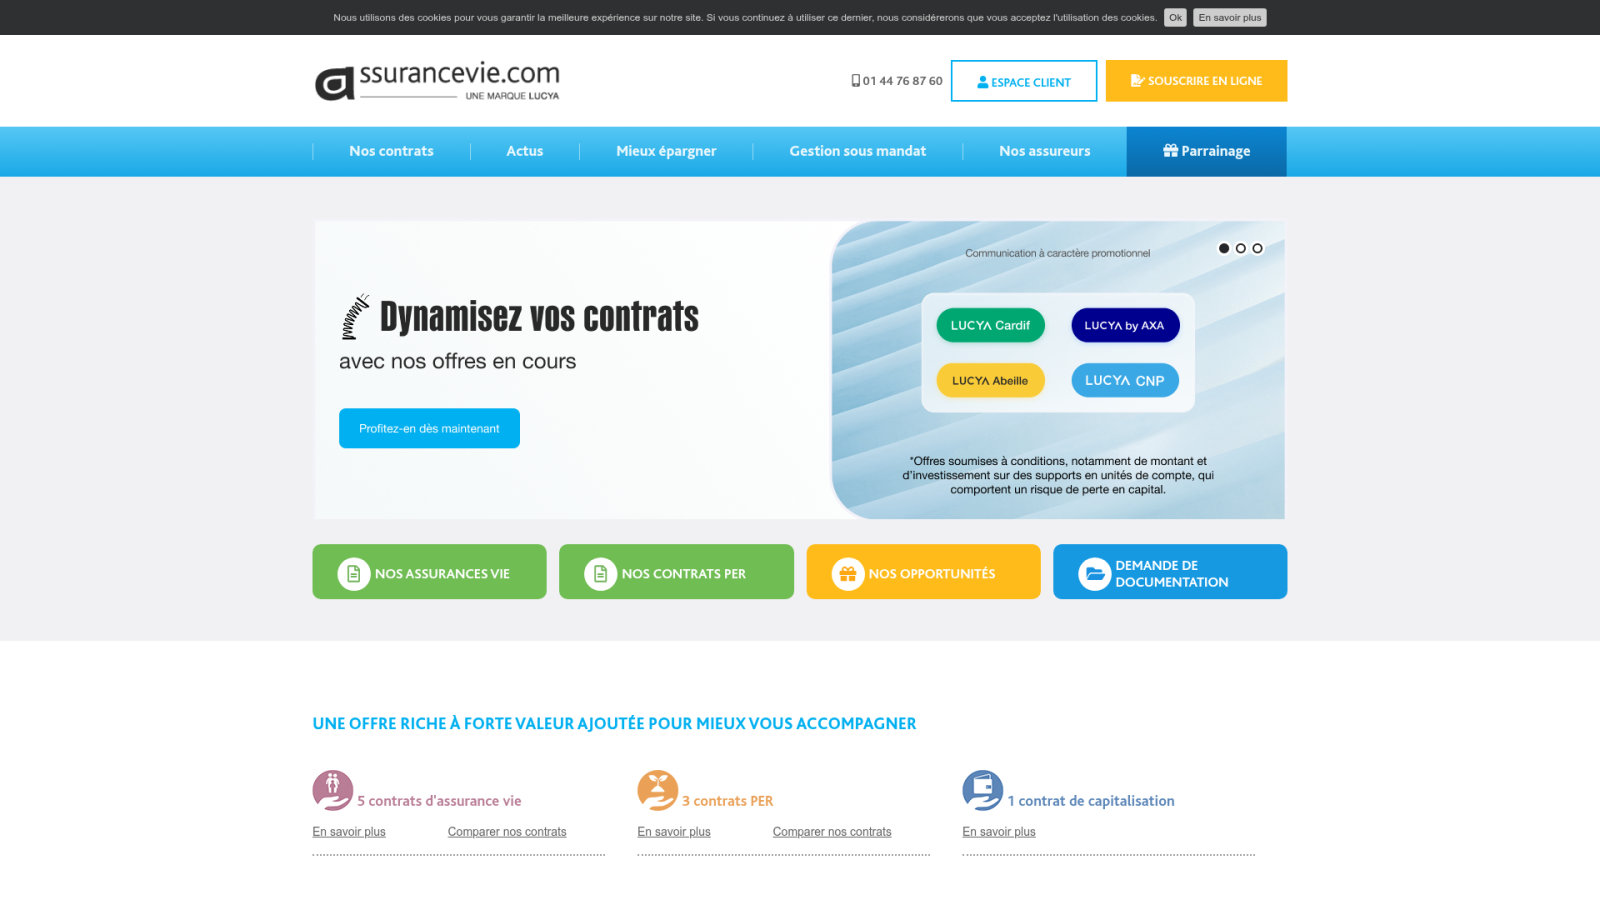
Large choix d’unités de compte disponibles. On y trouve plus de 2000 supports variés. Les ETF y occupent une place de choix.
Le fonds en euros est performant. Il bénéficie d’une gestion active et prudente. C’est un socle solide pour votre épargne retraite.
La souscription est entièrement dématérialisée et rapide. Le service client est réactif et professionnel. Un excellent compromis entre prix et service.
Avec Lucya Cardif, vous bénéficiez de frais planchers tout en profitant de l’expertise d’un leader européen de l’assurance.
E-PER Altaprofits : La performance du fonds Generali
Pour ceux qui privilégient l’historique de performance d’un assureur italien, Altaprofits offre une alternative sérieuse. Le contrat e-PER est assuré par Generali Vie. Il donne accès au fonds Eurossima. Ce dernier est connu pour sa régularité historique. Les frais restent très contenus.
Possibilité d’investir dans des fonds de Private Equity. C’est une option rare pour un PER. Cela permet de diversifier hors des marchés cotés. Quel est le meilleur PER en 2026 ? Comparatif et avis.
La gestion pilotée est accessible dès 1000 euros. Des experts s’occupent de la répartition pour vous. C’est un gain de temps appréciable. Vous déléguez ainsi la surveillance de vos actifs.
Le courtier Altaprofits est un pionnier du web. Leur expertise technique garantit une expérience utilisateur sans accroc. Le suivi des contrats est exemplaire. Je trouve cette interface particulièrement fluide.
| Contrat | Assureur | Frais UC | Points forts |
|---|---|---|---|
| Linxea Spirit | Spirica | 0,5% | SCPI 100% revenus |
| Lucya Cardif | BNP | 0,5% | 2000+ supports |
| e-PER | Generali | 0,6% | Private Equity |
| Yomoni | Suravenir | 0,6% | Gestion 100% ETF |
Yomoni PER : La gestion pilotée 100% ETF
Si vous préférez déléguer totalement la gestion à des algorithmes et des ETF, voici la solution. Quel est le meilleur PER en 2026 ? Comparatif et avis : mon analyse se tourne naturellement vers Yomoni.
Yomoni utilise exclusivement des fonds indiciels. Cela réduit drastiquement les frais des supports internes. La gestion est automatisée selon votre profil de risque. Gestion pilotée simplifiée au maximum.
Les frais globaux sont transparents et affichés. Pas de commissions cachées sur les fonds. Vous savez exactement ce que vous payez chaque mois. Le total annuel oscille entre 1,6% et 2,2%.
Différents profils de risque sont proposés. Du plus prudent au plus dynamique. Votre portefeuille s’adapte à votre horizon de retraite. Trois options principales guident vos investissements : Prudent, Équilibré ou Dynamique.
L’expérience mobile est la meilleure du marché. Suivre son épargne devient un jeu d’enfant. C’est moderne, efficace et très visuel. L’application iPhone centralise vos performances en temps réel.
Consultez aussi le meilleur PEA 2026 pour comparer les enveloppes. Diversifier vos supports reste la clé d’une stratégie patrimoniale réussie.
Ramify PER : L’alliance entre technologie et immobilier
Pour les amateurs de pierre-papier souhaitant une interface technologique, Ramify apporte une réponse innovante.
Ramify propose une allocation hybride unique. Ils mélangent habilement ETF et immobilier physique. Cela offre une décorrélation bienvenue par rapport aux actions. Votre investissement immobilier est ainsi intégré directement.
Leur algorithme optimise la fiscalité de votre sortie. C’est une fonctionnalité rare et très utile. Vous maximisez ainsi votre capital net final. Quel est le meilleur PER en 2026 ? Comparatif et avis : cette question trouve ici une réponse solide.
Le ticket d’entrée est très accessible. Ils visent une clientèle jeune et connectée. Le conseil patrimonial est inclus dans l’offre. Je trouve cette approche particulièrement pertinente pour débuter sans erreurs.
La plateforme est intuitive et pédagogique. Chaque choix d’investissement est expliqué clairement. On se sent accompagné dans sa stratégie. C’est un point fort pour ceux qui délèguent la gestion.
Consultez mon guide complet sur le crowdfunding immobilier. Vous y trouverez des clés pour diversifier davantage.
Caravel PER : La solution la moins chère du marché
Parfois, la simplicité et le coût minimal sont les seuls critères qui comptent vraiment. Caravel cible prioritairement les indépendants et les freelances. Leurs tarifs figurent parmi les plus bas du secteur. La structure de frais reste limpide. Aucune mauvaise surprise ne vient entacher votre épargne.
Les fonds sélectionnés sont durables et éthiques. Vous investissez en accord avec vos valeurs personnelles. C’est un engagement central de la marque Caravel. Je trouve cette approche cohérente pour l’avenir.
L’outil de simulation de retraite est excellent. Il permet de visualiser concrètement vos futurs revenus. Cela motive à épargner davantage chaque mois. La clarté des chiffres aide à prendre les bonnes décisions.
Le transfert depuis un ancien contrat est facilité. Leurs équipes gèrent toute la paperasse administrative. Un gain de sérénité pour l’épargnant. Vous évitez ainsi les lourdeurs inutiles des banques traditionnelles.
Utilisez un simulateur salaire brut net 2026 pour ajuster vos versements. Maîtriser son revenu disponible est le premier pas vers une retraite sereine.
Goodvest PER : L’épargne retraite responsable et durable
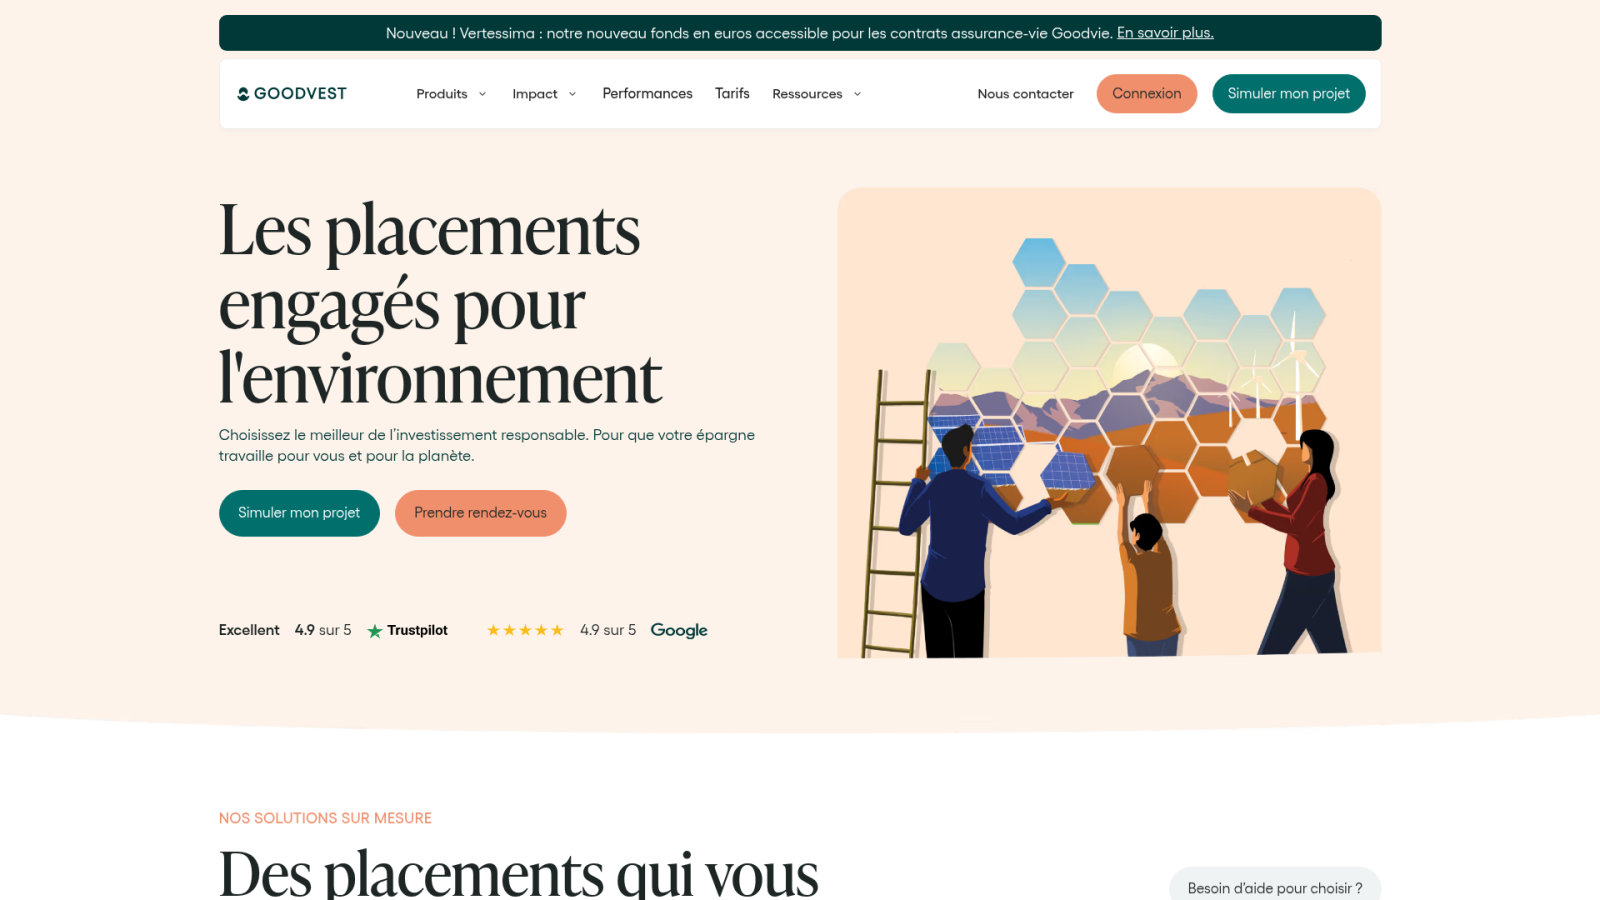
Si votre priorité est l’impact écologique de votre argent, Goodvest est le choix logique.
Goodvest exclut strictement les énergies fossiles. C’est le seul PER aligné sur l’Accord de Paris. Votre épargne finance la transition écologique. Investissement responsable garanti.
Exclusion totale des énergies fossiles, alignement trajectoire 2°C, 100% ISR, absence de fonds euros.
Les portefeuilles sont construits avec des experts scientifiques. La transparence sur l’empreinte carbone est totale. Vous savez où va chaque euro investi.
Les performances ne sont pas sacrifiées pour autant. Les secteurs d’avenir affichent souvent de bons rendements. C’est un pari sur le futur.
L’interface est épurée et très agréable. On y retrouve des analyses d’impact détaillées. Une approche rafraîchissante de la finance personnelle.
Quel est le meilleur PER en 2026 ? Comparatif et avis : voici les piliers de cette offre engagée.
- Exclusion des secteurs polluants
- Alignement trajectoire 2°C
- Transparence totale des frais
- Support client dédié
PER Carac : La sécurité du fonds en euros
Pour clore ce comparatif, regardons du côté des mutuelles historiques pour une sécurité maximale.
La Carac est une mutuelle solide et ancienne. Son PER se distingue par un fonds euros robuste. La gestion est prudente et mutualiste. Je privilégie ici la sécurité de l’épargne avant tout.
Les frais sont dégressifs selon le capital investi. C’est avantageux pour les gros portefeuilles. Les adhérents sont au cœur du système.
Pas d’actionnaires à rémunérer ici. Les bénéfices sont redistribués aux épargnants sous forme de rendement. Une philosophie différente des banques classiques.
Le conseil humain est encore très présent. Vous pouvez rencontrer un conseiller en agence. C’est rassurant pour les décisions importantes.
Le PER Carac prouve que le modèle mutualiste reste une valeur refuge performante pour préparer ses vieux jours sereinement.
Fiscalité à l’entrée et déduction des versements
Au-delà du choix du contrat, comprendre le levier fiscal est indispensable pour maximiser votre investissement.
Déduction des versements volontaires
Chaque versement réduit votre base taxable. C’est un cadeau immédiat du fisc. Cette déduction fiscale majeure soustrait vos apports de votre revenu imposable global.
Le plafond pour les salariés atteint 10 % des revenus professionnels. Un montant minimum forfaitaire protège les petits revenus. Consultez votre avis d’imposition pour identifier votre disponible fiscal exact.
Les plafonds sont plus généreux pour les travailleurs non-salariés. Cette souplesse compense l’absence de retraite complémentaire solide. Elle permet aux indépendants d’optimiser massivement leur fiscalité annuelle.
Impact de la tranche marginale d’imposition
Plus votre TMI est haute, plus l’économie est forte. À 45 %, l’État finance presque la moitié de votre effort. Le levier fiscal devient alors un moteur de performance exceptionnel.
Pour 10 000 euros versés avec une TMI à 30 %, vous gagnez 3 000 euros d’impôts. C’est une rentabilité immédiate imbattable. Ce gain fiscal concret booste votre capital dès le départ.
L’option pour la non-déduction reste une alternative stratégique. Elle est utile si vous n’êtes pas imposable aujourd’hui. Vous profiterez d’une fiscalité allégée lors de la sortie en capital.
Limite d’âge de 70 ans
Le législateur a posé une borne claire pour l’avantage fiscal. Verser après 70 ans perd son intérêt principal car la déductibilité disparaît. Anticipez vos versements avant cette échéance réglementaire.
Il faut saturer ses plafonds avant d’atteindre cet âge charnière. Planifiez vos derniers gros apports pour ne pas perdre vos droits. C’est une stratégie de retraite anticipée nécessaire pour votre patrimoine.
L’assurance-vie redevient alors plus attractive pour les seniors. C’est une excellente solution pour savoir où placer son argent quand le livret A est plein. Les versements y conservent des atouts successoraux spécifiques.
Mécanique des plafonds et transferts de contrats
La fiscalité est une chose, mais la gestion administrative des plafonds demande une attention particulière.
Calcul et report du plafond sur 5 ans
La nouvelle règle de report des droits inutilisés change la donne. Vos plafonds non consommés ne sont plus perdus après trois ans. Ils restent désormais valables pendant cinq années glissantes dès 2026.
Le fisc calcule votre disponible fiscal automatiquement chaque année. Vous trouverez ce montant précis sur la dernière page de votre avis d’impôt. Le plafond épargne retraite y est clairement affiché pour vous guider.
L’administration suit un ordre d’imputation strict pour vos versements. Vous utilisez d’abord le plafond de l’année en cours. Ensuite, vous piochez naturellement dans les enveloppes les plus anciennes encore disponibles.
Mutualisation des plafonds entre conjoints
Le partage du disponible fiscal obéit à des conditions simples. Vous devez impérativement être mariés ou pacsés pour y prétendre. Votre déclaration de revenus doit également être commune au sein du foyer.
Cette stratégie profite surtout aux foyers aux revenus disparates. Le conjoint qui gagne le plus utilise le plafond inutilisé de l’autre. La mutualisation des plafonds est une optimisation fiscale familiale puissante et efficace.
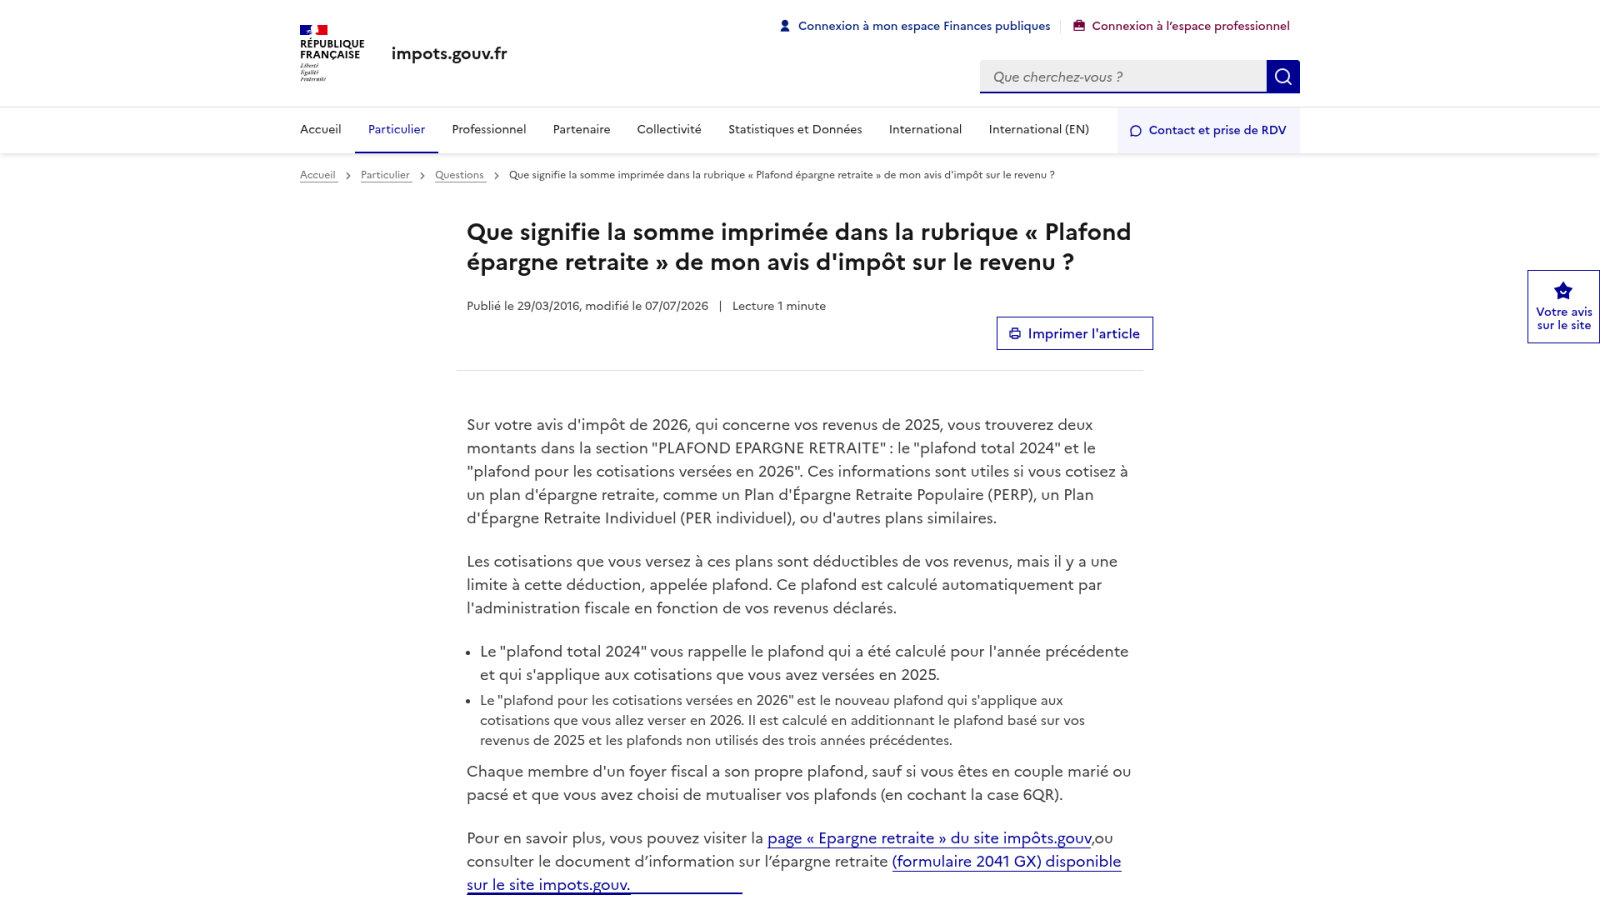
Vérifiez bien les mentions nécessaires sur votre déclaration de revenus annuelle. Vous devez cocher la case 6QR pour activer cette option. Ne ratez pas cette opportunité simple pour réduire votre impôt global.
Transfert des anciens contrats retraite
Migrer un PERP ou un contrat Madelin vers un PER est une procédure standard. Cette étape est indispensable pour préparer sa retraite avec des outils plus modernes. préparer sa retraite devient alors plus flexible.
Les frais de transfert sont strictement encadrés par la loi française. Ils sont plafonnés à 1 % du capital constitué au maximum. Après dix ans de détention, le transfert PER devient totalement gratuit pour vous.
Vous gagnez énormément en termes de frais et de supports disponibles. Les nouveaux PER en ligne offrent souvent des performances bien meilleures. Vous y gagnez en clarté et en potentiel de rendement réel.
Fiscalité à la sortie et prélèvements sociaux
Enfin, il est crucial d’anticiper la facture finale au moment où vous récupérerez votre capital.
Imposition du capital et des plus-values
Le capital versé subit le barème progressif de l’impôt sur le revenu. C’est le mécanisme logique du report d’imposition. Vous rendez simplement l’avantage fiscal obtenu lors de vos versements initiaux.
Les gains réalisés supportent le Prélèvement Forfaitaire Unique (PFU) de 31,4 % depuis janvier 2026. Cela regroupe l’impôt de 12,8 % et les prélèvements sociaux. Anticipez cette fiscalité de sortie pour évaluer votre gain réel.
Privilégiez une sortie fractionnée sur plusieurs années civiles. Cette stratégie évite de gonfler artificiellement votre revenu imposable. Vous ne risquerez pas de basculer inutilement dans une tranche marginale supérieure.
Utilisez les retraits partiels programmés sur 3 ou 5 ans. En lissant la sortie, vous optimisez votre TMI et préservez une plus grande part de votre épargne nette.
Prélèvements sociaux à 18,6 %
Le nouveau taux de 18,6 % s’applique désormais sur tous vos bénéfices. Cette hausse de la CSG impacte directement la rentabilité de votre contrat. C’est une charge fixe incontournable lors du dénouement.
La tendance historique montre une progression constante de ces taxes sociales. Comparativement aux anciens taux de 17,2 %, la pression s’accentue sur l’épargnant. Votre rendement net final s’en trouve mécaniquement réduit de manière sensible.
Simulez précisément l’impact fiscal avant de liquider votre plan d’épargne retraite. Une mauvaise estimation peut transformer une performance brute correcte en une déception réelle. La préparation reste votre meilleure alliée.
Déblocage pour achat de résidence principale
Le PER autorise une sortie anticipée pour acquérir votre logement principal. C’est un levier puissant pour constituer un apport personnel conséquent. Cette souplesse rend ce placement attractif même avant la retraite.
Le capital débloqué est alors réintégré dans votre revenu imposable global. Les plus-values subissent, elles, les prélèvements sociaux au taux en vigueur. L’achat résidence principale devient ainsi plus accessible grâce à votre épargne.
Utiliser ce capital permet de maximiser votre capacité d’emprunt bancaire. Pensez aussi à vérifier l’imposition des dividendes de vos SCPI si vous détenez de l’immobilier papier. Ces revenus complémentaires influencent votre fiscalité globale.
Optimisez votre épargne avec le meilleur PER 2026 en privilégiant les contrats sans frais d’entrée comme Linxea Spirit ou Lucya Cardif. Réduisez immédiatement votre impôt grâce à la déduction fiscale avant vos 70 ans. Agissez maintenant pour bâtir une retraite sereine et performante.
FAQ
Quels sont les critères pour choisir le meilleur PER en 2026 ?
La priorité absolue réside dans la chasse aux frais. Privilégiez les contrats affichant 0 % de frais d’entrée et d’arbitrage. Les frais de gestion annuels doivent idéalement se situer autour de 0,5 % pour ne pas éroder votre capital sur le long terme.
Examinez ensuite la diversité des supports. Un bon PER doit offrir des ETF pour la performance à bas coût et des SCPI pour l’immobilier. La solidité du fonds en euros reste un rempart sécuritaire indispensable pour vos vieux jours.
Quels contrats dominent le classement cette année ?
Linxea Spirit et Lucya Cardif s’imposent comme les références du marché. Ils affichent des frais de gestion planchers de 0,50 % sur les unités de compte. Leurs rendements 2025, servis début 2026, oscillent entre 2,75 % et 3,08 % pour leurs fonds euros respectifs.
Pour une sécurité maximale, le PER Carac se distingue avec un fonds en euros robuste ayant atteint 4,05 % en 2025. Si vous préférez déléguer, Yomoni et Ramify proposent des gestions pilotées performantes basées sur des algorithmes et des ETF.
Comment fonctionne la déduction fiscale des versements ?
Chaque euro versé sur votre PER est déductible de votre revenu imposable. L’économie d’impôt dépend directement de votre tranche marginale d’imposition (TMI). Un épargnant taxé à 30 % réalise une économie immédiate de 3 000 € pour 10 000 € investis.
Attention aux plafonds : ils correspondent généralement à 10 % de vos revenus professionnels. En 2026, le report des droits non utilisés est possible sur 5 ans. Notez toutefois que la déduction fiscale n’est plus autorisée après l’âge de 70 ans.
Quelle est la fiscalité appliquée lors de la sortie en capital ?
Le fisc récupère une partie de l’avantage accordé à l’entrée. Le capital retiré est soumis au barème de l’impôt sur le revenu. Les gains et plus-values subissent, eux, un prélèvement forfaitaire. Anticipez une sortie fractionnée pour éviter de basculer dans une tranche d’imposition supérieure.
Les prélèvements sociaux s’élèvent désormais à 18,6 % en 2026. Cette hausse impacte directement votre rendement net final. Une simulation précise est recommandée avant toute liquidation pour éviter les mauvaises surprises fiscales.
Peut-on débloquer son PER pour acheter sa résidence principale ?
Oui, c’est un avantage majeur du PER moderne. Vous pouvez retirer tout ou partie de votre épargne pour financer l’achat de votre logement. Cette option offre une flexibilité précieuse avant l’âge de la retraite.
La fiscalité reste néanmoins présente lors de ce déblocage anticipé. Le capital est réintégré à vos revenus imposables et les gains sont taxés. C’est un levier puissant pour constituer un apport personnel conséquent tout en ayant bénéficié d’une aide fiscale initiale.
Pourquoi privilégier les ETF et les SCPI dans son plan ?
Les ETF (trackers) répliquent des indices boursiers avec des frais minimes, souvent inférieurs à 0,25 %. Ils constituent le moteur de performance de votre portefeuille. À l’opposé, les fonds classiques facturent souvent des frais élevés pour des résultats parfois décevants.
Les SCPI permettent d’investir dans l’immobilier tertiaire sans contrainte de gestion. Elles distribuent des revenus réguliers issus des loyers. Combiner ces deux actifs au sein d’un PER assure une diversification optimale entre marchés financiers et pierre-papier.
