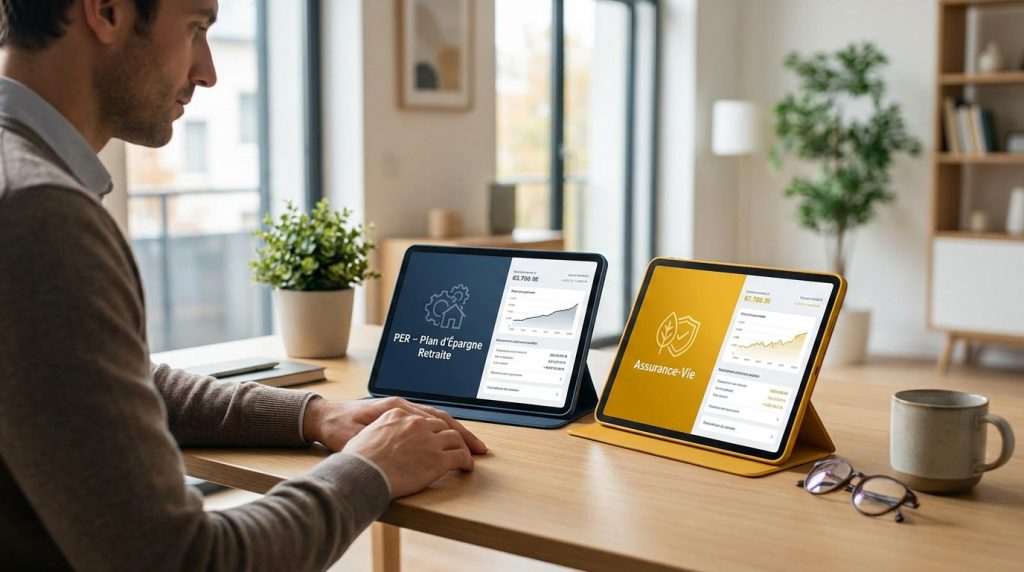
Depuis le 1er janvier 2023, le cadre réglementaire interdit tout transfert per vers assurance vie de manière directe, marquant la fin définitive du double abattement fiscal de la loi PACTE. Cette rupture technique impose désormais une stratégie de rachat manuel soumise à la fiscalité de droit commun pour réallouer vos actifs.
Vouloir déplacer votre épargne retraite vers un contrat d’assurance-vie sans mesurer l’impact de la flat tax pourrait amputer lourdement votre capital net. On fait le point sur les solutions réelles pour arbitrer vos fonds sans sacrifier votre rentabilité patrimoniale.
- Transfert PER vers assurance vie : les règles en 2026
- PER ou assurance-vie : quelle enveloppe pour vos objectifs ?
- Fiscalité du rachat et impact sur votre patrimoine
- Stratégies de versement pour réduire votre impôt
- Déblocage anticipé et achat de la résidence principale
- Rente ou capital : arbitrer votre sortie à la retraite
Transfert PER vers assurance vie : les règles en 2026
Le transfert direct PER vers assurance-vie est techniquement impossible. Depuis janvier 2023, l’avantage fiscal de la loi PACTE a expiré, imposant désormais un rachat manuel soumis à la flat tax de 30 %. Transférer un PER vers une assurance-vie : opportunité ou erreur ? L’aspect réglementaire impose une vigilance accrue.
Le double abattement fiscal pour le transfert d’une assurance-vie vers un PER a expiré le 1er janvier 2023. Les transferts directs n’existent plus.
Fin du dispositif fiscal incitatif de la loi PACTE
L’avantage fiscal temporaire permettant de transférer une assurance-vie vers un PER avec un abattement doublé a pris fin le 1er janvier 2023. Cette fenêtre d’opportunité est close.
L’article 72 de la loi PACTE est désormais caduc. Vous ne bénéficiez plus de l’exonération spécifique sur les plus-values. Le cadre fiscal est redevenu celui du droit commun.
Cette modification change radicalement la rentabilité immédiate de l’opération. Il faut désormais calculer précisément l’impact de la fiscalité avant de bouger vos capitaux.
Distinction entre transfert direct et rachat manuel
Il n’existe aucune passerelle technique automatisée entre ces deux enveloppes. On ne peut pas transférer au sens bancaire du terme comme pour un PEA.
L’opération nécessite un rachat total ou partiel de votre contrat initial. Les fonds transitent obligatoirement par votre compte courant personnel.
Ce réinvestissement manuel déclenche la fiscalité sur les gains. Maîtriser le fonctionnement de l’assurance-vie et la flat tax en assurance-vie est vital pour votre stratégie patrimoniale.
En 2026, sans avantage fiscal dédié, l’opération s’avère souvent coûteuse. C’est l’étape la plus délicate de votre stratégie d’investissement.
PER ou assurance-vie : quelle enveloppe pour vos objectifs ?
Au-delà de la technique pure, c’est votre horizon de placement qui doit dicter le choix du support entre ces deux solutions d’épargne complémentaires.
| Critère | PER (Plan Épargne Retraite) | Assurance-vie |
|---|---|---|
| Disponibilité | Bloquée jusqu’à la retraite | Disponible à tout moment |
| Avantage fiscal | Déduction à l’entrée (versements) | Abattements après 8 ans |
| Objectif principal | Revenus pour la retraite | Flexibilité et transmission |
Liquidité des fonds : blocage vs disponibilité
L’assurance-vie brille par sa disponibilité totale. Vous pouvez retirer votre argent à tout moment pour faire face à un imprévu ou financer un projet.
Le PER impose un blocage jusqu’à la retraite. C’est un tunnel dont on ne sort qu’avec des conditions strictes. Cette contrainte est le prix de l’avantage fiscal à l’entrée.
Pourtant, gardez toujours une épargne de précaution sur livret. C’est la base avant de bloquer des sommes sur le long terme.
Transmission de patrimoine et avantages successoraux
L’assurance-vie reste l’outil reine de la transmission grâce à l’abattement de 152 500 euros par bénéficiaire. C’est un avantage hors succession inégalé.
L’assurance-vie permet de transmettre un capital avec une fiscalité réduite, souvent nulle pour les proches, si les versements ont eu lieu avant 70 ans.
Le PER dispose aussi d’atouts au décès. Si le titulaire décède avant 70 ans, l’abattement de l’article 990 I s’applique. Après 70 ans, c’est le régime de l’article 757 B.
Gestion pilotée à horizon vs gestion libre
Le PER utilise souvent la gestion pilotée par défaut. Les risques diminuent automatiquement à l’approche de votre départ à la retraite pour sécuriser vos gains.
L’assurance-vie offre une liberté totale via la gestion libre. Vous choisissez vos unités de compte, vos ETF ou vos fonds en euros selon vos propres convictions de marché.
En fait, j’apprécie particulièrement d’intégrer des stratégies en bourse via des ETF. Cela permet de dynamiser la performance globale de mon portefeuille.
Fiscalité du rachat et impact sur votre patrimoine
Avant de vider votre assurance-vie pour nourrir un PER, regardez ce que l’État va prélever au passage.
Flat tax et prélèvements sociaux sur les gains
Pour vos versements récents, la flat tax de 30 % s’applique. Elle comprend 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. C’est le régime par défaut.
| Type de gain | Prélèvement forfaitaire | Prélèvements sociaux | Total |
|---|---|---|---|
| Versements < 150k€ | 7,5 % | 17,2 % | 24,7 % |
| Versements > 150k€ | 12,8 % | 17,2 % | 30 % |
| Prélèvements sociaux seuls | 0 % | 17,2 % | 17,2 % |
Seule la part de plus-value est taxée lors du rachat. Le capital initialement versé n’est jamais soumis à l’impôt une seconde fois. C’est un point rassurant pour votre épargne.
Abattements fiscaux après huit ans de détention
Après huit ans, vous bénéficiez d’un abattement annuel sur les intérêts. Il s’élève à 4 600 euros pour une personne seule. C’est un avantage majeur.
Pour un couple marié, ce montant grimpe à 9 200 euros. C’est un levier puissant pour sortir sans impôt.
Je surveille toujours le rendement assurance vie fonds euros pour optimiser mes rachats. En fait, maximiser cet abattement est une priorité.
Au-delà de ces seuils, le taux d’imposition tombe à 7,5 % (hors prélèvements sociaux). L’ancienneté du contrat est donc primordiale.
Antériorité fiscale en cas de rachat total
Clôturer votre contrat est souvent une erreur stratégique. Vous perdez définitivement le bénéfice de l’ancienneté fiscale acquise au fil des années. C’est dommage pour la suite.
Préférez toujours le rachat partiel. Laissez quelques centaines d’euros sur le contrat pour le maintenir ouvert. Cela permet de réinvestir plus tard avec les avantages des vieux contrats.
Effectuez toujours un rachat partiel plutôt qu’une clôture totale pour conserver l’antériorité fiscale de votre contrat.
Garder un contrat d’assurance-vie ouvert, même avec un solde minimal, préserve votre compteur fiscal pour l’avenir.
Stratégies de versement pour réduire votre impôt
Si le rachat coûte, le versement sur un PER peut compenser cette perte par une économie immédiate.
Déductibilité des versements du revenu imposable
L’atout majeur du PER est la déduction fiscale. Les sommes versées sont soustraites de votre revenu imposable de l’année en cours. C’est un levier puissant.
Plus votre tranche marginale d’imposition est haute, plus l’économie est forte. Un contribuable à 41 % économise 410 euros pour 1 000 euros versés. C’est un gain immédiat.
Pour un versement de 1 000 € avec une TMI à 41 %, vous réduisez votre impôt de 410 €. Votre effort d’épargne réel n’est que de 590 €.
Il est donc crucial de préparer sa retraite dès maintenant. J’utilise personnellement cette stratégie pour gommer une partie de mes impôts annuels.
Optimisation des plafonds d’épargne retraite
Votre capacité de déduction est limitée par un plafond annuel. Ce montant figure chaque année sur votre avis d’imposition sur le revenu. Ne le négligez pas.
Bonne nouvelle, les plafonds non utilisés des trois dernières années sont cumulables. Vous pouvez donc effectuer un versement important pour effacer une hausse de revenus exceptionnelle. C’est mathématique.
- Trouvez votre plafond global sur la dernière page de votre avis d’impôt.
- Cumulez les reliquats des années N-1, N-2 et N-3.
- Utilisez la mutualisation avec votre conjoint pour augmenter votre enveloppe déductible.
Mise en place de versements programmés
Lisser vos entrées sur le marché réduit le risque de volatilité. En versant chaque mois, vous achetez plus de parts quand les cours baissent. C’est le principe du DCA.
Pour diversifier, j’analyse souvent le meilleur PEA 2026 en complément. Combiner les enveloppes est la base d’une stratégie patrimoniale solide.
Cette discipline d’épargne est indolore pour votre trésorerie. Elle permet de construire un capital solide sans effort brutal en fin d’année fiscale. C’est la clé du succès. Je l’applique rigoureusement.
Déblocage anticipé et achat de la résidence principale
Le PER n’est pas qu’une tirelire pour vos vieux jours, il peut aussi financer votre toit.
Utilisation du PER pour la résidence principale
Vous pouvez débloquer votre PER pour l’achat de votre résidence principale. C’est une exception majeure à la règle du blocage jusqu’à la retraite. Cette option sert d’apport pour votre crédit.
Attention toutefois à la fiscalité de sortie. Le capital débloqué est réintégré dans votre revenu imposable. Les gains, eux, subissent les prélèvements sociaux et l’impôt forfaitaire. Anticipez bien ce coût fiscal avant d’agir.
Je vous conseille de surveiller votre taux marginal d’imposition lors de cette opération. Pour booster votre apport, découvrez aussi mon guide sur le crowdfunding immobilier. C’est un levier puissant.
Le retrait pour résidence principale est possible sur les versements volontaires et l’épargne salariale, mais pas sur le compartiment obligatoire.
Cas exceptionnels de déblocage pour accidents de la vie
La loi prévoit des sorties anticipées pour “accidents de la vie”. Cela inclut le décès du conjoint, l’invalidité ou la fin de droits au chômage. Ces passerelles sécurisent votre épargne en cas de coup dur.
Dans ces situations critiques, la part de capital est totalement exonérée d’impôt sur le revenu. Seuls les prélèvements sociaux sur les gains restent dus à l’État. C’est un filet de sécurité fiscal non négligeable.
Voici les situations précises qui permettent de récupérer votre argent sans attendre :
- Surendettement
- Expiration des droits chômage
- Invalidité 2ème ou 3ème catégorie
- Cessation d’activité non salariée suite à liquidation
Rente ou capital : arbitrer votre sortie à la retraite
Le moment venu, vous devrez choisir comment consommer cette épargne accumulée avec patience. Transférer un PER vers une assurance-vie : opportunité ou erreur ? En réalité, la question se pose surtout sur la modalité de sortie pour optimiser votre train de vie futur.
Avantages de la sortie en capital fractionné
La sortie en capital offre une liberté totale d’utilisation. Vous pouvez financer un voyage, des travaux ou simplement aider vos enfants immédiatement. C’est une flexibilité que les banquiers oublient souvent de souligner.
Le retrait fractionné est souvent plus malin. En étalant vos sorties sur plusieurs années, vous évitez de sauter dans une tranche d’imposition supérieure. C’est une optimisation fiscale pure pour votre portefeuille global.
Pour faire fructifier ce capital, je vous conseille de regarder du côté de la pierre papier et les SCPI. C’est une stratégie que j’utilise pour diversifier mes propres actifs. C’est concret et efficace.
Sécurité de la rente viagère pour vos vieux jours
La rente viagère transforme votre capital en revenu garanti à vie. C’est l’assurance de ne jamais manquer d’argent, quel que soit votre âge. Vous déléguez ainsi la gestion du risque de longévité à l’assureur.
Pensez à l’option de réversion pour protéger votre conjoint. En cas de décès, il continuera de percevoir une partie de votre rente. C’est une sécurité familiale indispensable que je recommande systématiquement pour les couples.
La rente viagère offre une sérénité absolue face au risque de longévité, garantissant un complément de retraite constant jusqu’au dernier jour.
Optimisez votre stratégie en retenant que le transfert direct est impossible depuis 2023 : seul un rachat manuel permet de réinvestir vers un Plan d’Épargne Retraite. Arbitrez entre la disponibilité de l’assurance-vie et la déduction fiscale immédiate du PER selon votre imposition. Sécurisez dès maintenant votre futur en sollicitant un expert pour comparer vos contrats.
FAQ
Est-il possible de réaliser un transfert direct de mon PER vers une assurance-vie ?
Non, cette opération est techniquement impossible. Il n’existe aucune passerelle réglementaire permettant de basculer directement les fonds d’un Plan d’Épargne Retraite vers un contrat d’assurance-vie.
Pour effectuer ce mouvement, vous devez obligatoirement procéder à un rachat (si vous êtes à la retraite ou dans un cas de déblocage anticipé) afin de récupérer le capital sur votre compte courant, avant de le réinvestir manuellement. Notez que l’avantage fiscal de la loi PACTE, qui permettait un double abattement, a expiré le 1er janvier 2023.
Quelles sont les différences majeures entre le PER et l’assurance-vie pour mon épargne ?
Le choix dépend de votre priorité : fiscalité immédiate ou disponibilité des fonds. Le PER est un tunnel dont la sortie est bloquée jusqu’à la retraite, sauf exceptions comme l’achat de la résidence principale, mais il offre une déduction fiscale puissante sur vos versements.
À l’inverse, l’assurance-vie brille par sa flexibilité totale. Votre argent reste disponible à tout moment pour financer vos projets de vie. C’est également l’outil de transmission par excellence grâce à un abattement successoral de 152 500 euros par bénéficiaire pour les versements effectués avant 70 ans.
Puis-je utiliser mon PER pour financer l’achat de ma résidence principale ?
Oui, l’acquisition de votre résidence principale est l’un des rares motifs de déblocage anticipé autorisés par la loi. C’est une opportunité majeure pour gonfler votre apport personnel et optimiser vos conditions d’emprunt immobilier.
Attention toutefois à l’impact fiscal : le capital débloqué est réintégré dans votre revenu imposable l’année du retrait. Si vous avez déduit vos versements à l’entrée, l’État récupère sa part au barème progressif. Les gains sont, quant à eux, soumis à la flat tax de 30 % (ou 31,4 % à partir de 2026).
Quelle fiscalité s’applique lors d’un rachat sur mon contrat d’assurance-vie ?
La taxation dépend de l’ancienneté de votre contrat. Avant 8 ans, les gains sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %. Après 8 ans, vous bénéficiez d’un abattement annuel sur les intérêts de 4 600 euros (9 200 euros pour un couple).
Au-delà de cet abattement, le taux d’imposition chute à 7,5 % pour les primes inférieures à 150 000 euros, plus les prélèvements sociaux. Pour optimiser votre patrimoine, privilégiez toujours les rachats partiels afin de conserver l’antériorité fiscale de votre contrat.
Comment choisir la meilleure option pour préparer ma retraite ?
L’idéal est souvent de combiner les deux enveloppes. Utilisez le PER pour réduire votre impôt sur le revenu si vous êtes fortement imposé (tranche à 30 %, 41 % ou plus). C’est un gain immédiat sur votre trésorerie qui booste votre capitalisation.
Conservez en parallèle une assurance-vie pour garder une poche de liquidité et préparer une transmission optimisée. Une stratégie équilibrée permet de profiter des avantages fiscaux du PER tout en évitant le piège du blocage total de votre épargne.
